数读通用照明设备半年报 | 星光股份跨界光伏+半导体 海洋王毛利率领跑净利率垫底
2026-09-18 · 杠杆配资
2026年上半年,家电行业处于深度调整期。奥维云网数据显示,上半年国内家电全渠道零售额为4250亿元,同比下滑9.9%。其中,一季度下降6.0%、二季度下降12.4%,降幅逐步扩大。换新需求释放放缓、地产链传导压力、原材料价格高位运行等多重因素相互交织,令内销市场持续承压。空调厨卫拉低整体增速,空调、厨卫大电(烟灶消洗嵌集热净)零售额同比分别减少15.9%、
2026年上半年,家电行业处于深度调整期。奥维云网数据显示,上半年国内家电全渠道零售额为4250亿元,同比下滑9.9%。其中,一季度下降6.0%、二季度下降12.4%,降幅逐步扩大。换新需求释放放缓、地产链传导压力、原材料价格高位运行等多重因素相互交织,令内销市场持续承压。空调厨卫拉低整体增速,空调、厨卫大电(烟灶消洗嵌集热净)零售额同比分别减少15.9%、10.7%。
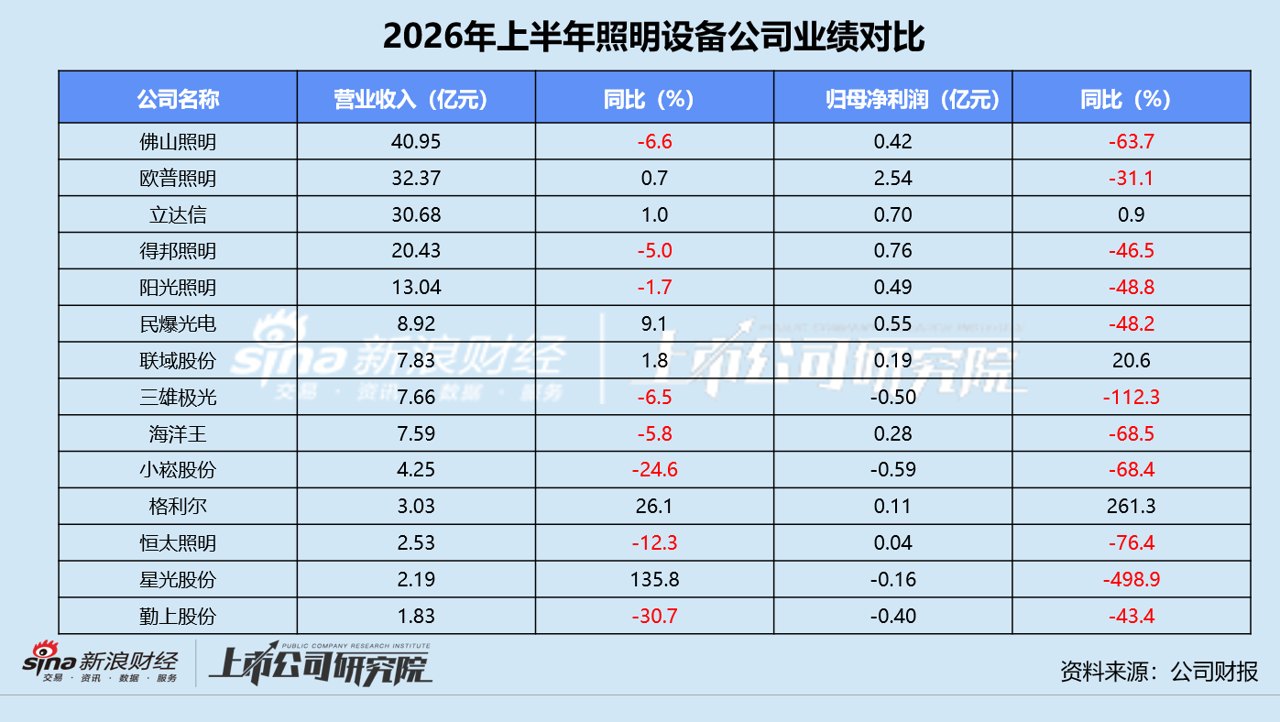
截至8月31日,A股14家通用照明设备(按申万二级行业分类)上市公司均已披露2026年半年报。据财报披露的数据统计,14家公司上半年合计实现总营收183.32亿元,较2025年同期微降1.7%;归母净利润(含亏损)总和为4.45亿元,而2025年同期为9.37亿元。报告期内, 佛山照明 、 得邦照明 、 阳光照明 等8家企业营收、净利双降,占比超过一半; 欧普照明 、 民爆光电 和 星光股份 (维权) 增收不增利。
就收入规模而言,佛山照明以40.95亿元位居榜首,约为第二名欧普照明上半年营收的1.26倍。星光股份2026年前6个月收入同比增速达135.8%。业绩公告显示,公司光伏组件与半导体LED封装两大新业务放量,分别为总营收贡献43.5%、25.4%;新能源产品在海外市场销量走高,收入较2025年同期激增332.6%。 勤上股份 同期收入同比锐减30.7%,基本盘户外照明和景观亮化收入与2025年上半年相比,分别暴跌60.6%、74.4%,而车路云、EMC、路侧储能等新业务尚在培育期。
就成本控制而言,约一半的照明设备公司上半年营业成本随着主营业务的萎缩而下降,阳光照明是唯一一家收入下滑、成本上涨的公司。佛山照明同样以33.99亿元成本位列第一,比第二名 立达信 高出近12亿元。星光股份因新业务放量带来成本结构切换,营业成本较2025年翻了3.27倍。勤上股份营业成本降幅最高达26.7%,整体规模在14家公司中垫底。
通用照明设备公司的营业成本占营业收入比例保持在60%-80%之间,但 小崧股份 营业成本占比高达91.7%,销售毛利率同比减少约2个百分点至8.3%,明显掉队。业绩公告显示,公司原毛利率较高的工程施工业务正式出表,可充电交直流两用电扇、可充电备用照明灯具等家电业务作为基本盘,毛利率跌至10%以内,影视短剧新业务虽然占总营收比例提升至31.0%,但毛利率低至6.0%。
相较之下, 海洋王 的核心业务照明设备收入占总营收比例稳定在90%以上。报告期内,该业务毛利率高达60.7%,毛利率较低的城市及道路照明工程业务收入占比不足5%。公司综合毛利率虽然同比微降0.6个百分点,但仍以58.2%稳居首位,比第二名欧普照明毛利率高出23个百分点。值得关注的是,2026年1-6月,接近80%的照明设备公司毛利率呈下行趋势,只有 格利尔 、 联域股份 和立达信毛利率逆势增长3.8%、2.4%、0.9%。
就费用效率而言,欧普照明和民爆光电销售费用、管理费用和研发费用全面增长, 三雄极光 、阳光照明等7家公司三类费用缩水。海洋王的销售费用率最高,录得37.6%。这与其采取的直销模式相关,公司通过全国设立的192个服务中心和近1000个服务部,直接与大型机构客户对接定制产品与服务。格利尔销售费用同比大涨33.8%,其中用于开拓市场、维护客户的销售服务费与2025年同期相比大幅增长73.6%。小崧股份由于工程施工业务不再并表,销售费用直接“腰斩”,费用率低至1.5%。
勤上股份的管理费用率约为20.6%,在14家公司中排名第一,星光股份、海洋王和阳光照明紧随其后,费用率也突破了10%。民爆光电管理费用较2025年上半年大幅增长69.0%,一方面是因为公司3月向216名激励对象授权74万股限制性股票,产生了较大规模的股份支付摊销费用。另一方面是因为公司以2.45亿元收购厦芝精密51%股权,并表带来了一次性管理支出。
通用照明设备公司的研发费用率基本保持在3%-6%之间。2026年1-6月,海洋王和民爆光电的研发费用率分别达到7.1%、6.9%,高于同行。 恒太照明 、得邦照明和小崧股份研发投入同比分别减少26.3%、21.2%、44.0%,费用率在3%以下。星光股份业务结构转型,子公司中能半导体进入产品研发与客户验证关键阶段,研发人员薪酬同比近乎翻番,推高研发费用同比增长92.3%。
就盈利能力而言,欧普照明独占鳌头,报告期内归母净利润约为2.54亿元,尽管同比下降31.1%,但较随后四名的得邦照明、立达信、民爆光电和阳光照明净利润总和还要多超300万元。星光股份、勤上股份、三雄极光和小崧股份依旧深陷亏损,尤其勤上股份自2023年二季度以来已连续第10个季度录得亏损。格利尔归母净利润同比增长261.3%,业绩公告显示,公司高毛利海外业务结构性提高了整体盈利,核心产品磁性器件锚定光伏储能、AI服务器、新能源汽车充电桩三大高景气赛道,与头部客户合作深化。
综合作用之下,格利尔净利率同比增长2.3%至4.3%,排名第三,与第一名欧普照明7.9%的销售净利率相差近4个百分点。勤上股份以-22.1%排名倒数,降幅高达11个百分点。海洋王虽然毛利率高达58.2%,净利率却从2025年上半年的11.5%滑落至3.5%。
就盈利质量而言,报告期内欧普照明、联域股份、小崧股份和星光股份经营性现金流由负转正,而格利尔、勤上股份、佛山照明从2025年同期的净流入转为净流出,海洋王和三雄极光经营活动现金流净额也为负数。得邦照明的经营活动现金流净额同比涨幅逾百倍,当期净额达2.49亿元,主要因为公司主动压降存货规模,推进产能自动化升级以实施“高周转、低库存”的订单生产策略。与之相对应,佛山照明经营活动产生现金净流出1.17亿元,而2025年上半年为净流入984.50万元。业绩公告显示,其子公司 国星光电 业绩不佳,LED封装及组件销售回款同比整整减少了2.5亿元。
2026年上半年,勤上股份应收账款周转天数同比延长41天至224天,核心客户海外大型零售商回款速度明显放缓。报告期内,公司计提了应收账款坏账损失1890.89万元,并对单项金额重大且已发生信用减值的应收账款单独确定信用损失。欧普照明回笼资金只需45天,公司采取“先款后货”的经销商结算模式,仅对少量资信实力优异的经销商给予3个月左右的信用账期。
星光股份报告期内存货周转天数达188天,远超可比同行,但与2025年同期相比已缩短271天。业绩公告显示,公司转型光伏和半导体业务,为了对冲成本风险,大规模采购原材料和进行成品备货,存货规模同比增长34.1%。勤上股份存货周转天数从85天提高至116天,期末存货跌价准备高达2.15亿元,计提比例达71.8%,或说明存货中有大量滞销、积压或已发生减值的品类。
截至2026年6月30日,星光股份资产负债率已达到72.9%,较2025年同期增长超8个百分点。为支撑光伏组件和半导体LED封装两大新业务的快速放量,公司主动增加了负债规模,新增厂房、设备而产生的租赁负债同比增长295.9%,有息负债增幅也高达150.0%。报告期内,星光股份的短期借款和一年内到期的非流动负债合计5299.86万元,而其账面货币资金仅4268.78万元。